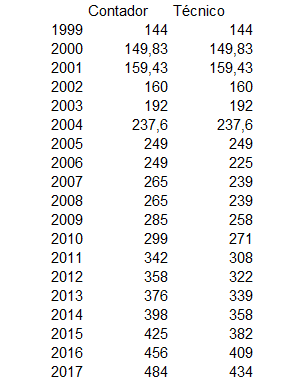Translate

Mostrando postagens com marcador CFC. Mostrar todas as postagens

20 dezembro 2017

Contadores em Portugal

Li aqui sobre a eleição na Ordem dos Contabilistas Certificados de Portugal. O que achei interessante foi um número: são 70 mil contabilistas registrados. Segundo os dados do CFC, no Brasil seriam 529 mil profissionais.

A questão é que a população brasileira é 20 vezes maior que a portuguesa. E crescendo a diferença. Enquanto que a relação de profissionais é de 7,55 vezes. Ok, talvez a população não seja o índice mais correto. Seria o PIB? Aqui a economia brasileira é 8,76 vezes. Mas devemos lembrar que estamos na pior recessão da história econômica do país.

28 setembro 2017

Resolução do CFC sobre lavagem de dinheiro e outros assuntos

O Conselho Federal de Contabilidade estava “calado” diante das denúncias de corrupção e da participação de profissionais contábeis nas falcatruas divulgadas pela imprensa (por exemplo aqui). A Resolução 1530/2017, divulgada hoje no Diário Oficial, trata dos “procedimentos a serem observados pelos profissionais e organizações contábeis para cumprimento das obrigações previstas na Lei n.º 9.613/1998 e alterações posteriores”.

O texto começa com um frase interessante: “Considerando a necessidade de regulamentar o disposto nos artigos 9º, 10 e 11 da Lei n.º 9.613/1998 e suas alterações”. Quase vinte anos depois. Logo a seguir, parece tirar o corpo fora: “Considerando que o profissional da contabilidade não participa da gestão e das operações e transações praticadas pelas pessoas jurídicas e físicas; Considerando que os serviços profissionais contábeis devem estar previstos em contratos de acordo com a Resolução CFC n.º 987/2003; Considerando a diversidade dos serviços de contabilidade, que devem observar os princípios e as normas profissionais e técnicas específicas; Considerando a amplitude de valores constantes nas demonstrações contábeis geradas pelas diversas entidades, em decorrência de seu porte e volume de transações” E aí começa 19 artigos, separados em sete (??) seções:

II (não tem a seção I) política de prevenção
III - do cadastro de clientes
IV - do registro das operações
V - da análise de riscos
VI - da guarda e conservação de registro e documentos
VII - das disposições finais

Destaco o seguinte:

“As operações e propostas de operações, nos termos do Art. 1º, que se enquadrarem nas situações listadas a seguir, devem ser analisadas com especial atenção:

I - operação que aparente não ser resultante das atividades usuais do cliente ou do seu ramo de negócio;
II - operação cuja origem ou fundamentação econômica ou legal não seja claramente aferível;
III - operação incompatível com o patrimônio, com a capacidade econômica financeira, com a atividade ou ramo de negócio do cliente;
IV - operação com cliente cujo beneficiário final não é possível identificar;
V - operação ou proposta envolvendo pessoa jurídica domiciliada em jurisdições consideradas pelo Grupo de Ação contra a Lavagem de Dinheiro e o Financiamento do Terrorismo (Gafi) de alto risco ou com deficiências de prevenção e combate à lavagem de dinheiro e ao financiamento do terrorismo, ou países ou dependências consideradas pela Secretaria da Receita Federal do Brasil (RFB) de tributação favorecida e/ou regime fiscal privilegiado;
VI - operação ou proposta envolvendo pessoa jurídica cujos beneficiários finais, sócios, acionistas, procuradores ou representantes legais mantenham domicílio em jurisdições consideradas pelo Gafi de alto risco ou com deficiências estratégicas de prevenção e combate à lavagem de dinheiro e ao financiamento do terrorismo, ou países ou dependências consideradas pela RFB de tributação favorecida e/ou regime fiscal privilegiado;
VII - operação, injustificadamente, complexa ou com custos mais elevados que visem dificultar o rastreamento dos recursos ou a identificação do real objetivo da operação;
VIII - operação que vise adulterar ou manipular características das operações financeiras ou a identificação do real objetivo da operação;
IX - operação aparentemente fictícia ou com indícios de superfaturamento ou subfaturamento;
X - operação com cláusulas que estabeleçam condições incompatíveis com as praticadas no mercado;
XI - qualquer tentativa de fracionamento de valores com o fim de evitar a comunicação em espécie a que se refere o Art. 6º; e
XII - quaisquer outras operações que, considerando as partes e demais envolvidos, os valores, modo de realização e meio de pagamento, ou a falta de fundamento econômico ou legal, possam configurar sérios indícios da ocorrência dos crimes previstos na Lei n.° 9.613/1998 ou com eles relacionar-se.

A norma também estabelece um prazo de cinco anos para guarda da documentação.

12 julho 2017

Custo do Sistema de Eleições CFC/CRCs 2017

Fonte da imagem: Aqui
Por Eliedna Barbosa

Este ano serão realizadas as eleições dos membros do Plenário do Conselho Federal de Contabilidade (CFC) e dos conselhos regionais (CRCs) que têm, nos termos da legislação em vigor, dentre outras finalidades, principalmente a de orientar, normatizar e fiscalizar o exercício da profissão contábil. Essas atividades são exercidas gratuitamente.

O CFC, que têm como renda principal 1/5 da arrecadação bruta de cada conselho regional (art. 8º do Decreto-Lei nº 9.295/1946), é formado por 27 conselheiros efetivos e igual número de suplentes.

No dia 25 de maio de 2017 o CFC publicou no Diário Oficial da União o extrato do contrato n. º 11/2017 - Processo nº 2017/000294 - Pregão Eletrônico nº 06/2017, firmado com a Scytl Soluções de Segurança e Voto Eletrônico Ltda. Objeto do contrato: Serviço de sistema eletrônico eleitoral via internet no montante de R$ 800 mil.

O CFC faz uso da modernidade que onera o contribuinte que, por sua vez, não possui sequer o direito de votar nos membros dessa Autarquia Federal, já que as eleições nela ainda são indiretas, conforme o Decreto-Lei n. º 1.040/1969.

Em tempos de democracia fica o paradoxo: eleições com alta tecnologia x ideologia da época da ditadura. Até quando?

25 março 2017

Normas Brasileiras de Contabilidade Pública

Fonte: Aqui
O Grupo Assessor de Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (GA NBCASP), do Conselho Federal de Contabilidade (CFC), se reuniu nos dias 21 e 22 de março, para dar continuidade ao processo de convergência às normas internacionais voltadas ao setor, as Ipsas na sigla em inglês. [...] O grupo analisou e aprovou as minutas de normas que tratam de propriedades para investimentos, de patrimônio imobilizado, de patrimônio intangível, de redução ao valor recuperável de ativos geradores de caixa e de redução ao valor recuperável de ativos não geradores de caixa.

As minutas aprovadas correspondem à etapa que antecede a audiência pública. Nela o grupo colhe a opinião e o subsídio das partes interessadas no teor das normas, em especial dos entes da federação e demais órgãos públicos usuários desses normativos. [...]

Os textos aprovados pelo GA seguem para apreciação da Câmara Técnica e, caso aprovados, vão ao Plenário do CFC para inicio do prazo de consulta pública. [...]

Durante a reunião foram abordados temas debatidos na última reunião do Board da IFAC para o Setor Público (IPSASB), ocorrida em Toronto, Canadá, entre os dias 07 e 10 deste mês. O representante do Brasil no Colegiado e Coordenador de Normas Contábeis Aplicáveis à Federação da Secretaria do Tesouro Nacional, Leonardo do Nascimento, fez um breve relato dos temas que foram objeto da reunião. Ele informou que a entidade está preparando duas novas normas, uma sobre leasing outra sobre benefícios sociais, que devem entrar em audiência pública ainda este ano. “A participação nesse organismo internacional da profissão permite termos a possibilidade de opinar sobre as normas que estão sendo elaboradas ou revisadas pelo IPSASB, levando também contribuições em relação à realidade brasileira, destacou Leonardo.”

[...]

Fonte: Aqui

11 fevereiro 2017

Fato da Semana: Realidade e Ficção


Fato: Realidade e Ficção

Data: 6 de fevereiro de 2017

Contextualização
Na novela Sol Nascente, um personagem afirmou que "advogado e contador é tudo trambiqueiro". Isto gerou uma reação da entidade de classe federal, que encaminhou uma correspondência ao diretor de dramaturgia da novela da TV Globo. No ofício, o presidente da entidade afirma que os profissionais de contabilidade (não os contadores, que é diferente) sentiram menosprezados e desrespeitados na sua honra com a afirmação do personagem.
O presidente da entidade solicitou que o veículo de comunicação se "retrate perante os profissionais de contabilidade".
Em primeiro lugar, há uma confusão entre "contador" e "profissional de contabilidade" na própria correspondência do conselho. Ao afirmar que são mais de 500 mil profissionais, claramente o conselho falou em nome somente daqueles que estão registrados. Segundo, ao confundir uma simples afirmação de um personagem fictício de uma novela com a necessidade de exigir a retratação parece existir um certo exagero; talvez uma jogada para a plateia. Talvez uma tentativa absurda de fazer uma censura ao veículo de comunicação. E a censura acabou no Brasil há anos.
Não consegui deixar de lembrar da presença de um dos maiores fraudadores da história contábil no congresso de contabilidade promovido por este conselho. E que recebeu um grande valor por uma palestra sobre "governança corporativa". É o mesmo conselho de também no congresso anterior chamou um político que despreza o contador, que não se manifestou em nenhum momento sobre os problemas gravissimos de corrupção no Brasil, que elege seus dirigentes por voto indireto, entre outros problemas.

Relevância
O oficio foi extensamente divulgado entre os próximos dos conselhos regionais. Mas somente isto.


Notícia boa para contabilidade?

Não. O conselho não soube separar uma novela de uma afirmação da vida real.

Desdobramentos
Esperamos que a Globo ignore a correspondência.

Mas a semana só teve isto?
Tivemos o início da divulgação das demonstrações contábeis do exercício findo em 31 de dezembro de 2016. Mas o número ainda é pequeno para se ter uma ideia dos efeitos da recessão nos resultados.

10 janeiro 2017

Anuidade do CFC


O Conselho Federal de Contabilidade anunciou os novos valores da anuidade. Usando um indexador, o CFC corrigiu em torno de 6% o valor pago pelos cadastrados. No ano passado fizemos uma longa análise em relação a estes valores, que ainda permanece válida. A partir de 2006 a entidade fez uma distinção entre contador e técnico; quando se usa os valores corrigidos tem-se que o maior valor ocorreu em 2004 e o menor em 2002.

05 julho 2016

Normas do Novo Relatório do Auditor Independente


As auditorias de demonstrações contábeis para períodos que se encerram em 31 de dezembro de 2016, ou após essa data, estarão sujeitas a um novo conjunto de Normas Brasileiras de Contabilidade de Auditoria Independente (NBC TA).

As seis primeiras Normas que compõem esse conjunto, chamado de Novo Relatório do Auditor Independente (NRA), foram publicadas nesta segunda-feira (4), no Diário Oficial da União (DOU), pelo Conselho Federal de Contabilidade.


As seis normas publicadas são: NBC TA 260 (R2) – Comunicação com os Responsáveis pela Governança; NBC TA 570 – Continuidade Operacional; NBC TA 700 – Formação da Opinião e Emissão do Relatório do Auditor Independente sobre as Demonstrações Contábeis; NBC TA 701 – Comunicação dos Principais Assuntos de Auditoria no Relatório do Auditor Independente; NBC TA 705 – Modificações na Opinião do Auditor Independente; e NBC TA 706 – Parágrafos de Ênfase e Parágrafos de Outros Assuntos no Relatório do Auditor Independente.

O NRA é constituído por normas convergidas das International Standards on Auditing (ISAs), emitidas pela Federação Internacional de Contabilidade (Ifac, na sigla em inglês). Após a tradução das ISAs, feita pelo CFC e pelo Instituto dos Auditores Independentes do Brasil (Ibracon), as minutas passaram por audiência pública no site do CFC. O processo de avaliação das sugestões recebidas na audiência foi realizado pela Câmara Técnica e, na reunião plenária do dia 17 de junho, os conselheiros aprovaram as seis NBCs.

Com a aprovação dessas novas normas, segundo explica o vice-presidente Técnico do CFC, Zulmir Ivânio Breda, houve a necessidade de se alterar um conjunto de outras que estavam em vigência. Por isso, foram colocadas em audiência pública 17 NBCs.

O Novo Relatório do Auditor é composto por normas que haviam sido alteradas durante processo de revisão das ISAs, realizado pela Ifac em 2015. Como as alterações efetuadas pela Ifac foram substanciais, Breda explica que têm ocorrido vários debates para preparar as empresas e os auditores para a aplicação do NRA.

O vice-presidente Técnico destaca que, entre as principais alterações previstas no relatório, está a inclusão dos pontos-chave de auditoria, que são os principais assuntos encontrados na empresa em análise. “Tudo o que o auditor achar de importante, vai ter que colocar no relatório”, explica Breda.

Ainda segundo ele, o NRA responde a uma necessidade de maior transparência nas informações emitidas ao mercado, pois os investidores e outros usuários serão beneficiados com dados que antes não eram de conhecimento público.

Fonte: CFC

15 janeiro 2016

Anuidade do CFC

Inicio de ano é a hora de efetuar o pagamento da anuidade do sistema CRC/CFC. Se o profissional efetuar o pagamento até o final deste mês terá um desconto; sendo contador, o valor para 2016 será de 456 reais; já o técnico paga 409. O blog pesquisou os valores históricos pagos pelos profissionais (contador e técnico) desde 1999 até 2016. Todos os valores que pesquisamos são para o pagamento com desconto, que ocorre no final de janeiro de cada ano.
A partir de 2006 o valor passou a ser diferente; naquele ano, o valor do contador permaneceu o mesmo do ano anterior e do técnico reduziu para 225 reais. O gráfico mostra a evolução deste montante ao longo do tempo. Aparentemente os valores estão crescendo muito, já que em 2016 o contador pagará 3,2 vezes o que pagava em 1999. O gráfico a seguir mostra o comportamento da anuidade de maneira mais clara.

Mas este aumento pode ser enganoso em razão da inflação. Afinal, os preços hoje no Brasil estão aumentando em torno de 10% ao ano. Utilizando o INPC do IBGE para expressar esta inflação, colocamos os valores a preços de dezembro de 2015. O resultado é o seguinte:

Pode ser notado que nos últimos anos o valor da anuidade não tem variado substancialmente. Para os contadores, o ano de 2011 apresentou uma anuidade a preços de hoje de R$480. Para os técnicos, o maior valor ocorreu em 2004, quando a anuidade foi de R$475. O menor valor foi em 2002, quando a anuidade era de R$160 ou R$405 a preços de hoje.

Imaginando que o número de pessoas registradas tenha aumentado nos últimos anos, em razão até da expansão do ensino no Brasil, é razoável imaginar que a receita com esta anuidade de pessoa física tenha evoluído não em razão do valor individual mas do quantitativo de pessoas que pagam.

Assim, quando você pagar a anuidade, lembre-se que em razão da inflação os valores estão 3% menores do que no ano anterior.

08 novembro 2015

Conselhos de Contabilidade


Do site do Conselho Federal de Contabilidade:

O Conselho Federal de Contabilidade (CFC) é uma Autarquia Especial Corporativa dotada de personalidade jurídica de direito público. Criado e regido por legislação específica, o Decreto-Lei nº 9.295, de 27 de maio de 1946, o CFC possui estrutura, organização e funcionamento regulamentados pela Resolução CFC nº 1.370, de 8 de dezembro de 2011, que aprova o Regulamento Geral dos Conselhos de Contabilidade. O CFC é integrado por um representante de cada estado e mais o Distrito Federal, no total de 27 conselheiros efetivos e igual número de suplentes – Lei nº 11.160/05 -, e tem, dentre outras finalidades, nos termos da legislação em vigor, principalmente a de orientar, normatizar e fiscalizar o exercício da profissão contábil, por intermédio dos Conselhos Regionais de Contabilidade , cada um em sua base jurisdicional, nos Estados e no Distrito Federal; decidir, em última instância, os recursos de penalidade imposta pelos Conselhos Regionais, além de regular acerca dos princípios contábeis, do cadastro de qualificação técnica e dos programas de educação continuada, bem como editar Normas Brasileiras de Contabilidade de natureza técnica e profissional. Em 2010 foi sancionada pelo Presidente da República a Lei 12.249 /2010, que institui a obrigatoriedade do Exame de Suficiência na área contábil.

Há uma postagem interessante na seção "História da Contabilidade" que vale a leitura!


Mais postagens: Aqui

23 outubro 2015

Resolução do STF garante prerrogativas ao CFC

Segundo comunicado do Conselho Federal de Contabilidade, o STF decidiu, no dia 15 de outubro, pela constitucionalidade da Lei 12.249/2010. A implicação prática disto é que o sistema CFC continuam com a atribuição de regular sobre princípios contábeis, exame de suficiência, cadastro de qualificação técnica, educação continuada e editar normas brasileiras de contabilidade.

02 junho 2015

Relatório de Gestão do CFC

O Conselho Federal de Contabilidade divulgou o seu Relatório de Gestão. Trata-se de um documento para o Tribunal de Contas da União e, como tal, possui uma legislação específica (Portaria 90).

O Relatório possui muitas informações interessantes e entre as várias informações selecionei as seguintes:

a) a receita total do CFC foi de R$52,9 milhões. Considerando 500 mil registros, isto corresponde a aproximadamente R$100 por registro. Mas como as receitas das anuidades é de R$42,5 milhões, o valor é menor, de R$85 por registro;
b) como as despesas pagas foram de R$43,8 milhões, a diferença é de R$10,2 milhões, considerando as receitas totais arrecadadas, de R$54 milhões;
c) comparando o “caixa e equivalentes”, o CFC teve um aumento de R$8 milhões entre o final de 2014 e de 2013;
d) no balanço o grande destaque foi o aumento nos bens imóveis, de R$19,3 milhões para R$82 milhões exatos. A sede, avaliada anteriormente em 14,8 milhões, teve um aumento para R$60 milhões em razão do “ajuste a valor recuperável”. Isto justificaria a maior parte do aumento patrimonial da entidade;
e) a despesa de pessoal foi de R$17,3 milhões, sendo 11,7 de remuneração. Segundo o relatório, a força de trabalho era de 125 pessoas em 31 de dezembro. Isto significa dizer que em média o funcionário do CFC recebeu R$7.800 por mês, somente de remuneração; e
f) na página 30 do relatório consta como objetivo da entidade avaliar o reconhecimento da imagem do profissional. A figura a seguir mostra o indicador estratégico:


Logo a seguir, o grau de satisfação dos profissionais:

Perceberam? O número de participantes (4.015 e 16.674) foi idêntico;
g) Ainda com os indicadores, um dos que foram usados tem por finalidade mensurar o “alinhamento dos Grupos de Trabalho com a sociedade” e a sua medida é o número de NBCs sem alterações pelo número de NBCs submetidas à audiência pública. A meta atingida foi de 100%, indicando que “todas [NBCs] foram aprovadas sem nenhuma alteração”. Particularmente tenho dúvida se este corresponde a um índice válido: afinal aprovar todas as normas pode, realmente, indicar um alinhamento com a sociedade, mas também pode representar que nenhuma manifestação é levada em consideração. A pensar.

Para finalizar, apesar do documento do TCU indicar a questão da auditoria nas contas e a necessidade de inserir o parecer do Auditor como anexo, o mesmo não consta do documento do CFC.

23 maio 2015

Nota do CFC


O ex-candidato a presidente, Aécio Neves, afirmou que o ajuste fiscal promovido agora pelo governo é contabilista. Segundo o jornal O Globo, Neves afirmou o seguinte:

— Esse pacote do Levy é extremamente rudimentar, de um contabilista, que se baseia só na questão fiscal e esquece que as pessoas se levantam todos os dias e precisam comer e ir trabalhar. Não se vê nada de estímulo a economia. Essas medidas não surtirão o efeito que o governo espera. Não vejo condições desse governo melhorar nos próximos dois ou três anos. Antes de 2018 ainda vai piorar muito.

Imediatamente o presidente do Conselho Federal de Contabilidade soltou uma “Nota de desagravo do CFC” onde afirma que “lamenta a visão distorcida e a forma equivocada com que o senador se referiu aos profissionais da Contabilidade”. A reação à nota foi maniqueísta. Alguns profissionais que este blogueiro conhece apoiaram, apresentando-se indignados com a associação do profissional com o ajuste fiscal promovido pelo governo. Este grupo considerou que a nota refletiu, de forma adequada, a visão da classe.

Entretanto, a eleição presidencial foi muito acirrada e dividiu o país. Isto fez com que outros afirmassem que Martônio, o presidente atual do CFC, assumiu uma postura favorável ao atual governo e contra as pessoas que discordam da atual gestão. Além disto, o CFC como entidade de classe, deveria ter assumido uma atitude muito mais firme quando o governo promoveu as pedaladas fiscais ou nomeou políticos ou gestores com parcos conhecimentos para comitês técnicos de estatais – incluindo Comitês de Auditoria.

Três questões importantes podem ajudar um pouco a sair dos dois lados extremos desta questão. A primeira é se o Conselho deveria ser uma entidade desvinculada da política. A história da entidade mostra que o CFC esteve vinculado a política. Nos primórdios, o presidente era nomeado pelo Ministro do Trabalho, sem qualquer tipo de consulta ou exigência de conhecimento da área. A própria comemoração promovida anualmente em Abril foi instituída por um Senador da república, por ter sido presidente de um congresso ocorrido nos idos dos anos vinte do século passado. Isto pode ser visto como acontecimentos antigos, mas recentemente um membro do Conselho foi fortemente cotado para assumir um ministério no governo da presidente Dilma. É bom que se diga que a atuação política não é exclusividade do CFC. Acreditar que o Conselho de Contabilidade possa existir sem atuação política é ingenuidade.

A segunda questão é se o CFC não estaria sendo político demais. Neste caso, a entidade naturalmente assumiria uma postura política, favorável ou não a gestão atual. Aqui a comparação histórica é mais difícil, já que os momentos são distintos. Mas uma análise no último Jornal do CFC, edição de abril e maio de 2015, pode dar uma pista sobre isto. Os dirigentes da entidade discutiram transparência com a CGU, anunciaram que irão capacitar gestores juntamente com a STN, participaram da posse do novo Ministro da Educação e de uma sessão solene na Câmara, receberam apoio para o projeto de Reforma Política, reuniram com o Comitê Gestor do Simples e participaram de seminário com CGU e TCU. A listagem parece longa e talvez reforce a ideia de que a gestão possui talvez esteja exagerando nas solenidades com os políticos. Mas se considerarmos que STN, CGU e TCU são órgãos mais técnicos da administração pública, que as atividades descritas aconteceram em dois meses e que a presença nestes eventos pode ajudar os contabilistas, a conclusão é de que o CFC é político, mas não em excesso.

A terceira questão é decorrente das anteriores. Se o CFC é uma entidade política e que não está sendo excessivamente político, será que a atitude do presidente da entidade não foi arriscada demais? Afinal, a política é transitória, onde existe o revezamento de forças nos cargos. Demorar a responder poderia criar a impressão de que o conselho não defendeu os profissionais. A favor da nota é bom que se diga que as palavras foram bastante elegantes, mas sem deixar de apresentar a principal mensagem: não gostamos do que o candidato Neves falou sobre nós. A ressalva é que Martônio, talvez para destacar que é o líder da classe, tenha assinado sozinho. Seria mais sensato que Martônio conseguisse a aprovação do Plenário, que possui representantes de vários estados do país, indicando que não está sozinho no protesto. Isto evitaria, quase totalmente, a impressão de que há uma predileção por um lado da política.Entretanto, estas considerações não absorvem a entidade de não ter atuado de forma mais contundente em outros episódios, conforme relatado no início deste texto.

01 setembro 2014

Palestrante

A campanha eleitoral é uma oportunidade para analisar o modo de sobrevivência dos políticos, tradicionais ou não. No domingo o jornal Folha de S Paulo revelou que a candidata Marina Silva recebeu mais de 1,6 milhão em palestras para empresários. O interessante é este trecho, agora do Estado de S Paulo:

Os valores de cada palestra de Marina variam conforme o cliente. Da Fundação Dom Cabral, por exemplo, uma instituição privada de ensino de Minas Gerais, ela cobrou R$15 mil. O Conselho Federal de Contabilidade pagou R$30 mil a Marina.

P.S.: Aqui o link do CFC sobre a participação de Marina Silva no evento do CFC. Afinal, foi despesa ou investimento?


20 agosto 2014

400 mil

O AICPA noticiou que o número de membros ultrapassou aos 400 mil. É interessante um comparativo com o Conselho Federal de Contabilidade, que possui muitos mais membros, mesmo a economia brasileira sendo bem menor que a dos EUA. Além disto, aquele país é mais populoso que o nosso.

O que explicaria isto? Acredito que são duas as explicações. Primeiro, o CFC permitiu, durante muitos anos, que técnicos participassem da entidade (ainda é possível, mas hoje é muito mais difícil). Segundo, o CFC aparentemente possui um poder maior de regulação e punição.

18 fevereiro 2014

Nova Resolução CFC sobre o Exame de Suficiência

NOVA RESOLUÇÃO SOBRE O EXAME DE SUFICIÊNCIA DO CFC

O Exame de Suficiência não será mais exigido dos contadores e dos técnicos em contabilidade que desejam restabelecer o registro profissional. Além disso, os formandos que concluíram o curso de Bacharelado em Ciências Contábeis ou o de Técnico em Contabilidade até 14 de junho de 2010, data da publicação da Lei nº 12.249/2010, não estão mais obrigados a fazer o Exame de Suficiência para obter o registro profissional.

Essas informações constam da Resolução CFC nº 1.461/2014, publicada neste dia 17 de fevereiro, no Diário Oficial da União (seção 1, página 99).

A nova Resolução altera os artigos 2º e 5º e revoga o artigo 16 da Resolução CFC nº 1.373/2011, a qual regulamenta o Exame de Suficiência como requisito para obtenção de registro profissional em Conselho Regional de Contabilidade (CRC).

Dessa forma, o Conselho Federal de Contabilidade (CFC) informa que os inscritos na 7ª edição do Exame que são abrangidos pelos efeitos da Resolução CFC nº 1.461/2014 – concluíram o curso antes de 14 de junho de 2010 e aqueles que iriam realizar a prova para restabelecer o registro profissional – estão desobrigados de realizar o Exame de Suficiência e devem entrar em contato com a Fundação Brasileira de Contabilidade (FBC), por meio do e-mail suficiência@cfc.org.br, para solicitar a devolução do valor da inscrição.

A 7ª edição do Exame de Suficiência – a primeira de 2014 – irá aplicar as provas no dia 6 de abril, em todo o Brasil, das 9h30 às 13h30 (horário de Brasília).

A Resolução CFC nº 1.461/2014 já está disponível para consulta no site do CFC (http://www2.cfc.org.br/sisweb/sre/detalhes_sre.aspx?Codigo=2014/001461).

Fonte: Conselho Federal de Contabilidade via Vida de Contador

22 dezembro 2013

Exame de Suficiência 2014

Segundo o Portal do Conselho Federal de Contabilidade, as provas do Exame de Suficiência em Contabilidade de 2014 estão marcadas para os dias 6 de abril (1a edição) e 14 de setembro (2a edição). Para a prova de bacharel pode se inscrever quem já concluiu a graduação ou está no último ano. Os técnicos, por sua vez, precisam ter concluído o curso.

As salgadas inscrições (R$ 100) para a primeira etapa vão do dia 2 ao dia 30 de janeiro de 2014. Fiquem atentos!

Em provas do Centro de Seleção e Promoção de Eventos (Cespe), doadores frequentes de sangue têm a possibilidade de solicitar a isenção da taxa de inscrição em concursos e seleções. Que tal sugerirmos o mesmo ao Conselho? Atualmente pode solicitar a isenção quem pertencer a uma família de baixa renda ou estiver no Cadastro Único Para Programas Sociais do Governo Federal (CadÚnico).

Para acessar o edital, clique aqui.


20 novembro 2013

CRC: Eleições 2013


Acabei de votar. Este ano não vou pagar multa! \o/ Vote logo para não se esquecer (mas vai até amanhã, 21/11). É obrigatório para todos que têm CRC ok? https://eleicao.cfc.org.br Você precisa ter em mãos o número do seu registro. Se você não tiver a senha provisória que veio pelos correios, não há problemas, pois eles enviam outra para o seu e-mail. Basta solicitar.


19 novembro 2013

CRC Eleições 2013: vote hoje!

Eu escrevi essa postagem para me lembrar de votar porque confesso que ano passado fui deixando para depois e... o depois não ocorreu. Veio sim uma bela multa (porque eu também nem justifiquei, foi o danado do depois) e a demora do Conselho em reconhecer que eu já tinha pago pelo meu erro.

Então vamos lá: preparação para votarmos online por uma contabilidade melhor. Sim! Tudo ajuda a nossa ciência a ser melhor. especialmente quem irá atuar nos conselhos. Não votem em quem tem uma conta no Instagram ou apareceu na sua sala e pediu voto. Entre nos sites de cada CRC, procure mais informações sobre cada chapa. Divulgue entre seus amigos, promovam a conscientização!

Por CRCs que se consolidem em um CFC que não me envie e-mail machistas... ou feministas! Por mais benefícios, cursos e crescimento, menos eventos em cruzeiros e ilhas paradisíacas. Por um grupo de contadores que lute com honra pela nossa profissão, pelo reconhecimento devido de nossas qualidades. Sempre um pouco mais.

Mas para isso o mais importante é não esquecer de votar, né Isabel!? ;) Ao menos fazemos do conforto do nosso lar e não mais temos que enfrentar filas no Mané Garrincha (aqui em Brasília).

07 junho 2013

Propaganda de motel? Opção para a sua lua de mel?

Não. Folder do IX Encontro Nacional da Mulher Contabilista. Recebi hoje, novamente, - obrigada CFC. Que honra. Uma vez não foi suficientemente informativo. ¬_¬

Sua história de amor recomeça (?) aqui!


Mais em: Encontro bla bla bla mulher contabilista